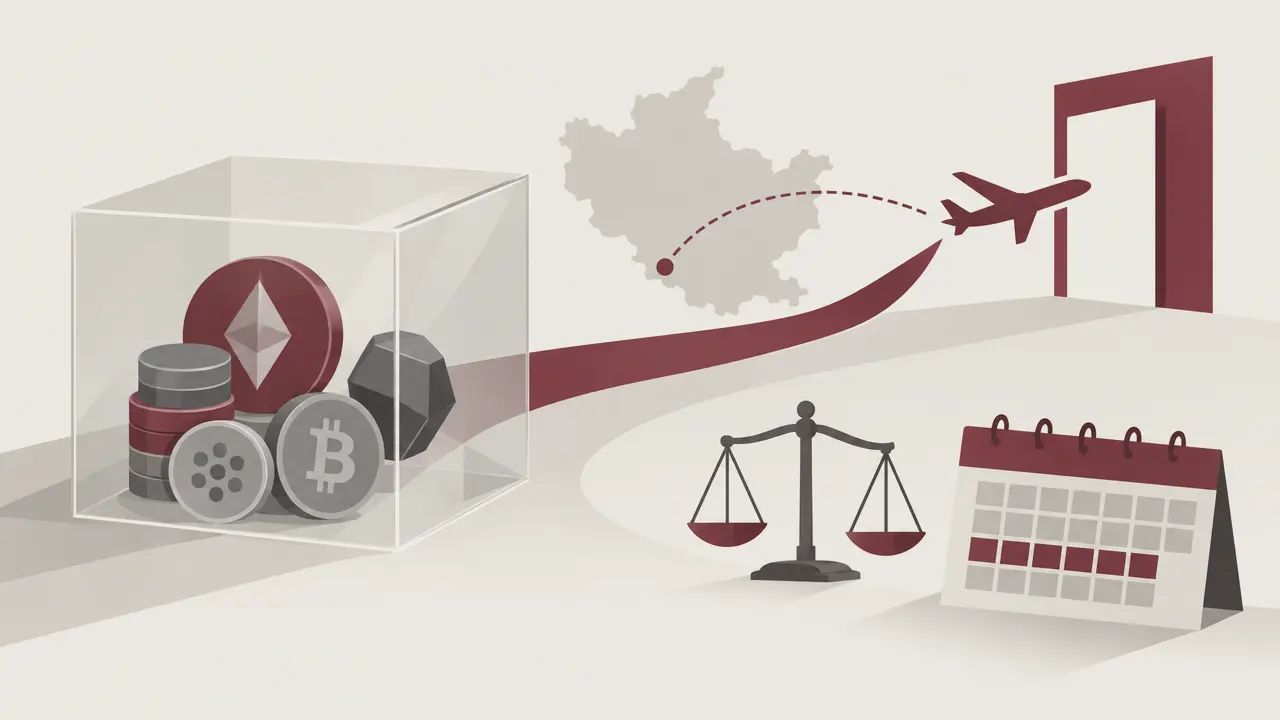
Una consulta de la Dirección General de Tributos sostiene que quien traslada su residencia al extranjero siendo titular único de una LLC estadounidense fiscalmente transparente queda sujeto al gravamen de salida del IRPF, aunque el patrimonio de la entidad sean solo criptoactivos.
Qué es el «exit tax»
El «exit tax» es el nombre habitual del gravamen de salida previsto en el artículo 95 bis de la Ley del IRPF. Se aplica a las personas que dejan de ser residentes fiscales en España y son titulares de participaciones en entidades. Su finalidad es que tributen en España por la renta vinculada a esas participaciones en el momento en que se traslada la residencia al extranjero. La aplicación del gravamen depende de dos condiciones: un periodo mínimo de residencia previa en España y un valor mínimo de las participaciones, que se detallan más adelante.
Qué se planteó y qué responde la DGT
La consulta procede de una persona residente en España que posee el 100 % de una LLC unipersonal estadounidense. La entidad es transparente a efectos fiscales en Estados Unidos y solo es titular de criptoactivos. La persona pregunta si, al trasladar su residencia fuera de España, le resulta aplicable el gravamen de salida.
La DGT responde que sí. Entiende que la LLC puede tratarse como una entidad extranjera sometida al régimen de transparencia fiscal internacional, de modo que sus rentas se atribuyen a quien la participa. Para identificar la naturaleza de la entidad, la consulta se apoya en los criterios de la Resolución de la DGT de 6 de febrero de 2020.
Qué obligación se deriva
La consecuencia que describe la consulta es que, al cambiar de residencia, el titular de la LLC debe tributar por el gravamen de salida respecto de su participación en ella. Que la entidad sea transparente en Estados Unidos no le exime, y tampoco que su activo se componga únicamente de criptoactivos.
Esa obligación nace solo si se cumplen dos requisitos. El primero es de permanencia: haber sido residente fiscal en España en al menos diez de los quince periodos impositivos anteriores al del cambio de residencia. El segundo es de valor: que el valor de mercado de la totalidad de las participaciones supere los 4.000.000 de euros o que, con una participación superior al 25 %, el valor de las participaciones en la entidad supere 1.000.000 de euros.
Alcance
La consulta no cuantifica la deuda tributaria. La DGT advierte de que no puede hacerlo sin conocer el país de destino ni el motivo del traslado, circunstancias que influyen en el tratamiento del gravamen. Su contenido se limita, por tanto, a admitir que el gravamen de salida puede aplicarse a este tipo de estructura cuando concurren los requisitos de permanencia y de valor.
Una lectura práctica
Quien participe en entidades extranjeras con activos digitales puede mantener un registro actualizado de su titularidad, de la fecha de adquisición de las participaciones y de las valoraciones de mercado a cierre de cada ejercicio. Contar con un calendario de los años de residencia en España y con la documentación que acredite el valor de los activos de la entidad permite disponer de los datos que la consulta señala como determinantes ante un eventual cambio de residencia.